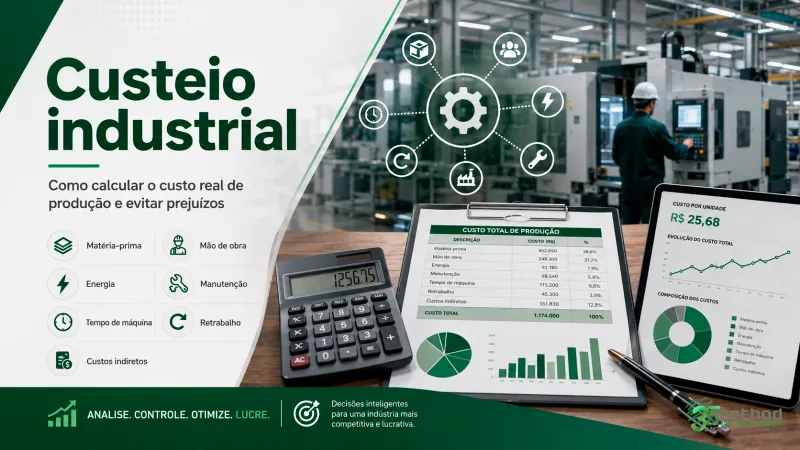
Custeio industrial: como calcular o custo real de produção e evitar prejuízos
 Method Sistemas
Saber quanto custa produzir pode parecer uma tarefa simples. Em um primeiro momento, basta somar o valor da matéria-prima, da mão de obra e de algumas despesas, certo?
Na prática, o cálculo é mais complexo.
Energia elétrica, perdas de materiais, retrabalho, manutenção, tempo de máquina, serviços terceirizados e despesas indiretas também influenciam o custo final de um produto.
Quando essas informações não são consideradas corretamente, a indústria corre o risco de definir um preço de venda insuficiente. Como consequência, a produção pode até aumentar, mas o lucro diminuir.
Por isso, conhecer o custo real de produção é fundamental para proteger a margem, formar preços mais seguros e identificar os principais desperdícios da operação.
O que é custeio industrial?
O custeio industrial é o processo utilizado para identificar, calcular e distribuir todos os gastos envolvidos na fabricação de um produto.
Com um método de custeio bem estruturado, a empresa consegue responder perguntas importantes, como:
- Quanto realmente custa produzir cada item?
- Qual produto gera maior margem?
- Onde estão os principais desperdícios?
- O preço de venda cobre todos os custos?
- A empresa está produzindo com eficiência?
Quando o custeio não é realizado corretamente, a indústria pode trabalhar com estimativas, preços desatualizados ou critérios diferentes entre os setores.
O resultado costuma aparecer na forma de margens menores, preços incorretos e dificuldade para descobrir quais produtos realmente são rentáveis.
Custo não é a mesma coisa que despesa
Antes de calcular o custo de produção, é importante entender a diferença entre custo e despesa.
Embora os dois representem gastos da empresa, eles possuem funções diferentes dentro da operação.
Custos
Os custos estão diretamente relacionados à fabricação dos produtos.
Alguns exemplos são:
- matéria-prima;
- componentes;
- embalagens;
- mão de obra da produção;
- energia utilizada pelas máquinas;
- manutenção dos equipamentos;
- serviços terceirizados relacionados à produção.
Despesas
As despesas são gastos necessários para manter a empresa funcionando, mas que não estão diretamente ligados à fabricação.
Entre os exemplos estão:
- despesas administrativas;
- marketing;
- comissões comerciais;
- aluguel do escritório;
- serviços contábeis;
- despesas financeiras.
Essa separação ajuda a indústria a entender quanto custa fabricar e quanto precisa ser acrescentado ao preço para cobrir toda a estrutura da empresa.
Quais elementos formam o custo real de produção?
O custo real de um produto normalmente é formado por quatro grupos principais.
1. Matéria-prima e componentes
Esse grupo inclui todos os materiais consumidos durante a fabricação.
O cálculo deve considerar:
- quantidade utilizada;
- preço atualizado de compra;
- frete;
- impostos não recuperáveis;
- perdas normais do processo;
- sobras;
- refugos.
Um erro comum é calcular o custo apenas com base na quantidade prevista na ficha técnica.
Se a produção consumir mais material do que o planejado, o custo real será maior. Por isso, é importante comparar o consumo previsto com o que realmente foi utilizado.
2. Mão de obra direta
A mão de obra direta corresponde ao custo das pessoas que trabalham diretamente na fabricação.
Além do salário, o cálculo pode incluir:
- encargos trabalhistas;
- benefícios;
- adicionais;
- horas extras;
- custo por hora;
- tempo gasto em cada operação.
Para chegar a um valor mais preciso, a indústria precisa registrar o tempo real utilizado em cada etapa da produção.
Quando esse controle não existe, o custo da mão de obra acaba sendo baseado apenas em estimativas.
3. Custos indiretos de fabricação
Os custos indiretos são necessários para que a produção aconteça, mas não podem ser associados diretamente a um único produto.
Entre eles estão:
- energia elétrica;
- depreciação de máquinas;
- manutenção;
- supervisão da fábrica;
- aluguel da área produtiva;
- materiais de uso geral;
- limpeza;
- segurança industrial.
Esses valores precisam ser distribuídos entre os produtos por meio de um critério chamado rateio.
O rateio pode considerar, por exemplo:
- horas de máquina;
- horas de mão de obra;
- quantidade produzida;
- área utilizada;
- tempo de produção.
O critério escolhido precisa representar a forma como cada produto utiliza os recursos da fábrica.
4. Perdas, retrabalho e desperdícios
As perdas também fazem parte do custo de produção.
Quando um produto precisa ser refeito, ele consome novamente matéria-prima, mão de obra, energia e tempo de máquina.
Se essas ocorrências não forem registradas, o custo calculado parecerá menor do que o custo verdadeiro.
Por isso, a indústria deve acompanhar:
- refugos;
- retrabalhos;
- produtos reprovados;
- consumo acima do previsto;
- paradas de máquina;
- desperdício de materiais.
Registrar essas informações ajuda a identificar problemas e melhorar os processos produtivos.
Como calcular o custo real de produção?
Uma fórmula simplificada para calcular o custo total de produção é:
Custo total de produção = materiais + mão de obra direta + custos indiretos + perdas
Depois de encontrar o custo total, é possível calcular o custo por unidade:
Custo unitário = custo total de produção ÷ quantidade produzida
Exemplo prático de cálculo
Imagine que uma indústria produziu 1.000 unidades de determinado produto e teve os seguintes gastos:
- matéria-prima: R$ 20.000;
- mão de obra direta: R$ 8.000;
- custos indiretos: R$ 5.000;
- perdas e retrabalho: R$ 2.000.
O custo total da produção foi:
R$ 20.000 + R$ 8.000 + R$ 5.000 + R$ 2.000 = R$ 35.000
Agora, basta dividir o custo total pela quantidade produzida:
R$ 35.000 ÷ 1.000 unidades = R$ 35 por unidade
Portanto, o custo de fabricação de cada unidade foi de R$ 35.
Esse valor, porém, ainda não representa necessariamente o preço de venda.
Para definir o preço final, a empresa também precisa considerar:
- despesas administrativas;
- despesas comerciais;
- impostos sobre a venda;
- comissões;
- frete;
- margem de lucro desejada.
Qual é a diferença entre custo previsto e custo real?
Para acompanhar a eficiência da produção, a indústria precisa trabalhar com dois tipos de custo: o previsto e o real.
Custo previsto
O custo previsto é calculado antes de iniciar a produção.
Ele utiliza informações como:
- ficha técnica;
- consumo esperado de materiais;
- tempo padrão de fabricação;
- preços de compra;
- custos indiretos planejados;
- rateios estimados.
Esse valor é importante para elaborar orçamentos, propostas comerciais e preços de venda.
Custo real
O custo real é calculado depois que a produção acontece.
Ele considera o que realmente ocorreu durante o processo, como:
- consumo efetivo de materiais;
- horas trabalhadas;
- tempo de máquina;
- perdas registradas;
- retrabalhos;
- serviços terceirizados;
- custos indiretos do período.
Comparar o custo previsto com o custo real permite identificar desvios na produção.
Por exemplo, se o custo previsto era de R$ 35 por unidade, mas o custo real chegou a R$ 42, a empresa precisa investigar o motivo dessa diferença.
O aumento pode ter sido provocado por:
- consumo maior de matéria-prima;
- aumento no preço dos materiais;
- tempo de produção acima do padrão;
- excesso de retrabalho;
- paradas de máquina;
- perdas de produtos.
Quais são os erros mais comuns no custeio industrial?
Algumas falhas aparecem com frequência no cálculo dos custos industriais.
Utilizar preços de matéria-prima desatualizados
Quando o preço de compra muda, o custo do produto também muda.
Se a indústria demora para atualizar essa informação, pode continuar vendendo pelo mesmo preço e perder margem sem perceber.
Ignorar perdas e retrabalhos
Perdas fazem parte da operação e precisam ser registradas.
Ignorar esses valores cria uma visão irreal da produção e faz com que o custo pareça menor do que realmente é.
Distribuir custos indiretos sem um critério adequado
Um rateio incorreto pode deixar um produto artificialmente mais caro e outro mais barato.
O critério deve representar o consumo real de recursos de cada produto.
Utilizar apenas médias gerais
Produtos diferentes podem utilizar quantidades distintas de materiais, máquinas, pessoas e tempo.
Aplicar o mesmo custo médio para todos pode esconder ineficiências e prejudicar a análise de rentabilidade.
Não comparar o previsto com o realizado
Calcular o custo apenas uma vez não é suficiente.
O custo precisa ser revisado sempre que houver mudanças nos preços, nos processos, nas fichas técnicas ou no consumo de materiais.
A comparação entre o planejado e o realizado ajuda a identificar problemas antes que eles afetem o resultado da empresa.
Como o custeio industrial ajuda a evitar prejuízos?
Um custeio bem estruturado permite que a empresa:
- forme preços com mais segurança;
- identifique produtos pouco rentáveis;
- acompanhe desvios de consumo;
- reduza desperdícios;
- melhore os processos produtivos;
- negocie compras com mais clareza;
- analise a margem de cada produto;
- tome decisões com informações confiáveis.
O custeio também ajuda a responder se vale a pena fabricar determinado produto, terceirizar uma etapa ou alterar um processo.
Sem essas informações, a empresa pode aumentar as vendas e, mesmo assim, reduzir o lucro.
Qual é o papel do ERP no custeio industrial?
Conforme a operação cresce, realizar todos esses controles em planilhas se torna cada vez mais difícil.
As informações ficam espalhadas entre compras, estoque, produção, financeiro e comercial. Isso aumenta o risco de cada setor trabalhar com dados diferentes ou desatualizados.
Um ERP industrial conecta essas áreas e utiliza as informações da própria operação para calcular os custos.
Com o SIMGE, a indústria pode integrar informações como:
- ficha técnica e estrutura do produto;
- consumo de matéria-prima;
- ordens de produção;
- apontamentos de tempo;
- movimentações de estoque;
- compras e custos de entrada;
- serviços de terceiros;
- perdas e retrabalhos;
- custos previstos e realizados;
- indicadores de produção.
Essa integração aumenta a confiabilidade das informações e facilita a identificação das diferenças entre o que foi planejado e o que realmente aconteceu.
Além disso, a empresa reduz a dependência de controles manuais e consegue analisar os custos com mais agilidade.
Custeio industrial também é uma ferramenta de gestão
Calcular o custo real de produção não serve apenas para definir o preço de venda.
O custeio mostra como os recursos estão sendo utilizados, onde existem desperdícios e quais produtos contribuem mais para o resultado da empresa.
Quando a indústria conhece seus custos, deixa de tomar decisões com base em estimativas e passa a trabalhar com dados concretos.
Isso traz mais segurança para:
- formar preços;
- negociar com clientes;
- planejar a produção;
- controlar o estoque;
- reduzir desperdícios;
- proteger a margem de lucro.
Mais do que produzir, a indústria precisa saber quanto custa produzir.
E quanto antes essa informação estiver disponível, menor será o risco de descobrir o prejuízo somente no fechamento do mês.
Gostou deste conteúdo?
Compartilhe com sua rede ou agende uma demonstração conosco.