Reforma Tributária: Nota de Débito e Nota de Crédito mudam a rotina da venda futura
 Method Sistemas
A Reforma Tributária vem trazendo uma série de mudanças para as empresas brasileiras.
Muito se fala sobre novos tributos, como IBS e CBS, mas o impacto não fica limitado ao cálculo de impostos.
Na prática, a reforma também exige uma revisão das rotinas fiscais dentro dos sistemas de gestão.
Entre os pontos que merecem atenção está a venda para entrega futura, especialmente quando existe pagamento antecipado total ou parcial por parte do cliente.
Essa é uma operação conhecida por muitas empresas.
Porém, com as novas regras, o processo passa a exigir mais cuidado com a emissão da NF-e, o vínculo entre documentos e o uso das finalidades de Nota de Débito e Nota de Crédito.
A Reforma Tributária muda mais do que o imposto
Quando se fala em Reforma Tributária, é comum pensar apenas em alíquotas, novos campos ou novos cálculos.
Mas a mudança vai além disso.
A empresa também precisa revisar processos como:
- emissão de NF-e;
- venda para entrega futura;
- faturamento antecipado;
- vínculo entre documentos fiscais;
- ajustes de valores;
- correções posteriores;
- reflexos no financeiro;
- reflexos fiscais;
- parametrizações no sistema:
- Impacto no fluxo de caixa.
Ou seja, não basta saber qual imposto será calculado.
É preciso entender como a operação será documentada corretamente.
O que muda na venda futura?
A venda futura é uma rotina usada quando a empresa realiza uma venda, mas a entrega da mercadoria acontece em outro momento.
Em muitos casos, essa operação pode envolver faturamento ou pagamento antecipado.
É justamente esse ponto que exige atenção.
O Ajuste SINIEF 49/2025 estabelece procedimentos para a emissão de documentos fiscais em operações específicas, incluindo a venda para entrega futura quando houver pagamento antecipado total ou parcial pelo adquirente.
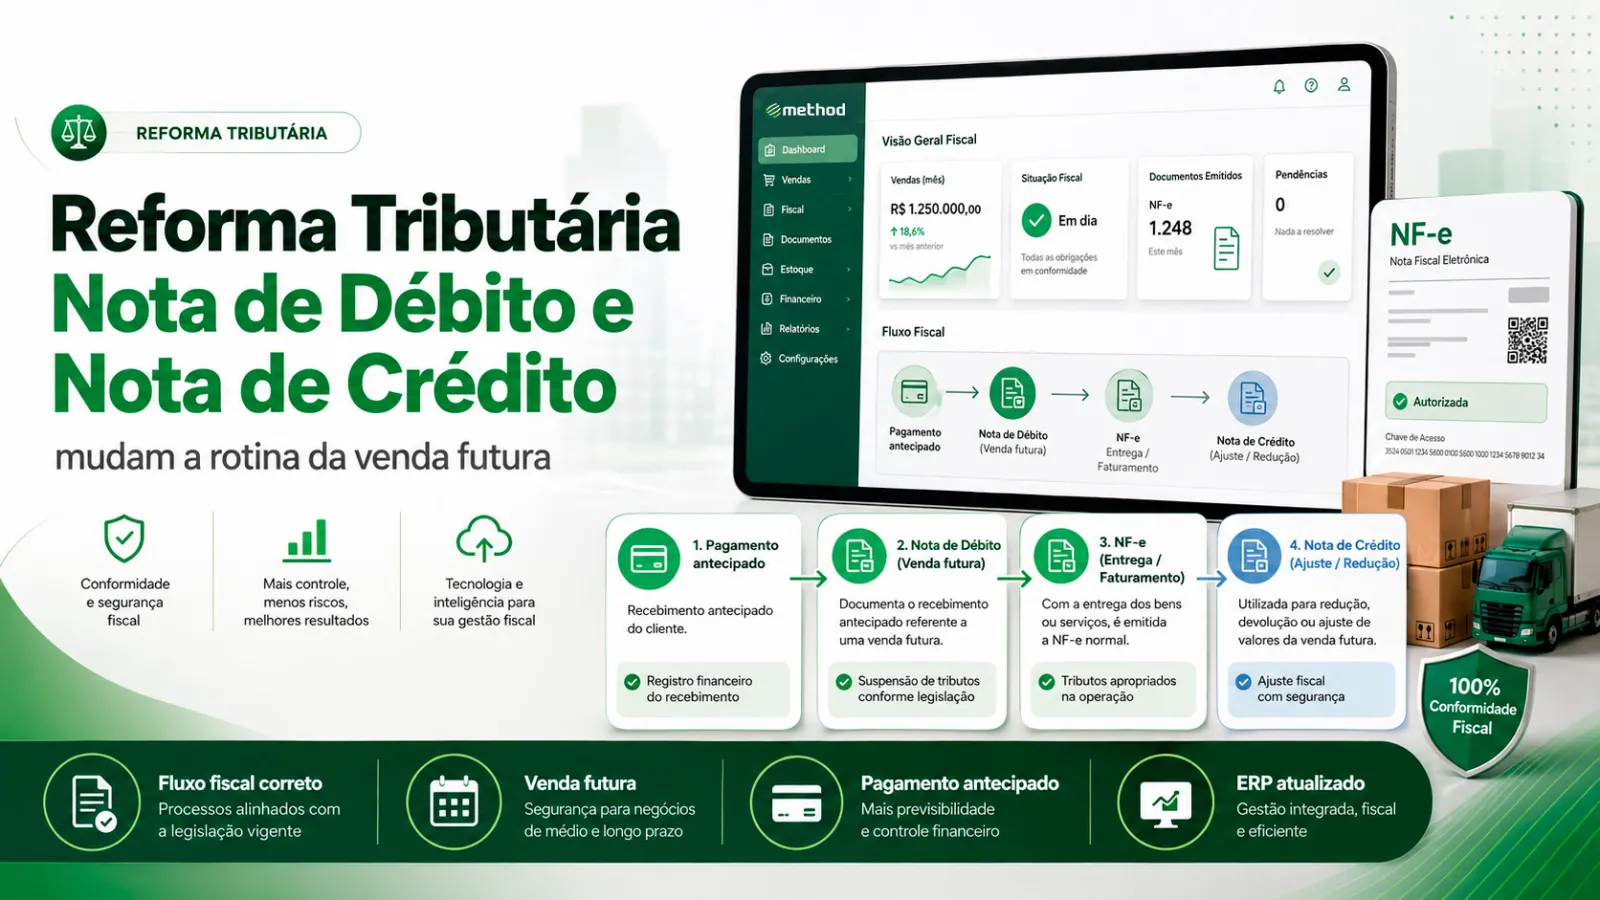
Na hipótese de venda para entrega futura com pagamento antecipado, o ajuste prevê a emissão de uma NF-e de saída com:
- finalidade de emissão 6 = Nota de Débito;
- tipo de Nota de Débito 06 = Pagamento antecipado;
- natureza da operação Venda para entrega futura - Pagamento antecipado;
- CFOP 5.922 ou 6.922, conforme a operação;
- sem destaque do ICMS nessa primeira nota, quando aplicável.
Depois, no momento da efetiva saída da mercadoria, continua sendo necessária a emissão da NF-e de venda normal, com finalidade 1 = NF-e normal, referenciando a NF-e emitida anteriormente e com destaque do ICMS quando houver.
Na prática, isso mostra que a mudança não é apenas trocar o nome de uma nota.
É uma mudança no fluxo fiscal da operação.
Nota de Débito: qual é o papel nesse novo processo?
A Nota de Débito passa a ter papel importante para registrar determinadas operações que aumentam ou reconhecem valores dentro de um fluxo fiscal específico.
No caso da venda para entrega futura com pagamento antecipado, ela pode ser usada para registrar o faturamento antecipado antes da saída efetiva da mercadoria.
Isso significa que a empresa precisa ter atenção a alguns pontos:
- finalidade correta da NF-e;
- tipo correto da Nota de Débito;
- natureza da operação;
- CFOP utilizado;
- ausência de destaque do ICMS na primeira emissão, quando aplicável;
- vínculo com a NF-e normal emitida na saída da mercadoria.
Sem esse controle, a empresa pode acabar emitindo documentos de forma incorreta ou mantendo uma rotina antiga que já não atende ao novo cenário fiscal.
E onde entra a Nota de Crédito?
A Nota de Crédito também ganha relevância dentro das novas rotinas fiscais.
Ela aparece em situações como redução de valores ou quantidades, quando não for possível realizar o cancelamento da NF-e de saída original.
Nessa hipótese, o Ajuste SINIEF 49/2025 prevê o uso da finalidade 5 = Nota de Crédito, com tipo de Nota de Crédito 04 = Redução de valores ou quantidades, além da referência à NF-e que terá seu valor reduzido.
Isso é importante porque muitas empresas ainda tratam ajustes de valores de forma manual, com controles paralelos ou processos pouco integrados.
Com as novas exigências, a correção precisa estar bem documentada no sistema, com vínculo entre documentos e reflexos fiscais coerentes.
Por que isso impacta o ERP?
A mudança afeta diretamente o sistema de gestão porque o ERP precisa controlar mais do que a emissão da nota.
Ele precisa entender o processo.
Na prática, o sistema precisa estar preparado para:
- identificar quando a operação exige Nota de Débito;
- permitir a finalidade correta da NF-e;
- indicar o tipo adequado de Nota de Débito ou Nota de Crédito;
- vincular a nota de origem à nota posterior;
- manter financeiro, estoque e fiscal alinhados;
- evitar retrabalho na emissão;
- reduzir risco de erro no XML;
- apoiar a empresa na adaptação às novas regras.
Quando o sistema não está atualizado, a operação pode ficar dependente de controles manuais, planilhas e conferências extras.
E isso aumenta o risco de erro.
Quais problemas podem acontecer se a rotina não for revisada?
Manter a rotina antiga sem revisar as parametrizações pode gerar vários problemas para a empresa.
Entre eles:
- emissão incorreta da NF-e;
- uso errado da finalidade da nota;
- ausência de vínculo entre documentos;
- divergência entre financeiro e fiscal;
- retrabalho para corrigir documentos;
- dificuldade na apuração;
- inconsistência nas informações enviadas ao Fisco;
- maior dependência da equipe contábil para correções posteriores.
A Reforma Tributária exige que o processo seja pensado de ponta a ponta.
Não basta apenas emitir uma nota diferente.
É preciso garantir que todo o fluxo esteja correto.
O que a empresa precisa revisar?
Para se preparar, a empresa deve avaliar alguns pontos importantes junto ao sistema, à contabilidade e à equipe responsável pela emissão fiscal.
1. Operações de venda futura
É necessário identificar quais operações envolvem entrega futura e se existe pagamento antecipado total ou parcial.
2. Parametrização fiscal
A empresa precisa revisar CFOP, natureza da operação, finalidade da NF-e, tipo de Nota de Débito ou Crédito e regras aplicáveis.
3. Vínculo entre documentos
A NF-e emitida no momento da saída da mercadoria deve referenciar corretamente a nota emitida anteriormente, quando aplicável.
4. Integração com financeiro
Se existe pagamento antecipado, o financeiro precisa acompanhar esse movimento de forma alinhada ao fiscal.
5. Reflexo no estoque
A emissão inicial não pode ser confundida com a saída efetiva da mercadoria.
O estoque precisa refletir corretamente a operação.
6. Treinamento da equipe
Quem emite nota precisa entender o novo fluxo para evitar erros operacionais.
Sistemas Method atualizados para essa nova rotina
A boa notícia é que os sistemas da Method estão sendo atualizados para acompanhar essas mudanças da Reforma Tributária e apoiar a operação dos clientes com mais segurança.
Isso significa que nossas soluções estão evoluindo para tratar as novas exigências fiscais, incluindo rotinas ligadas à Nota de Débito, Nota de Crédito e adequações necessárias na emissão de documentos eletrônicos.
Mais do que acompanhar a legislação, nosso objetivo é ajudar as empresas a aplicarem essas mudanças na rotina de forma mais clara, segura e integrada.
Afinal, uma atualização fiscal não deve virar dor de cabeça para a operação.
Ela precisa estar bem estruturada no sistema.
Reforma Tributária é mudança de processo
A principal mensagem é simples:
a Reforma Tributária não muda apenas impostos. Ela muda processos.
A venda para entrega futura com pagamento antecipado é um bom exemplo disso.
O que antes podia ser tratado dentro de uma rotina já conhecida agora precisa ser revisto com atenção à Nota de Débito, ao vínculo entre documentos e ao momento correto da emissão da NF-e normal.
Da mesma forma, reduções, abatimentos ou ajustes também precisam ser analisados com cuidado, especialmente quando envolvem Nota de Crédito.
Conclusão
A chegada da Nota de Débito e da Nota de Crédito no contexto da Reforma Tributária exige atenção das empresas que realizam operações como venda para entrega futura, pagamento antecipado, redução de valores e ajustes fiscais.
O impacto não está apenas na legislação.
Está na rotina do dia a dia.
Por isso, contar com um sistema atualizado faz toda a diferença para evitar retrabalho, reduzir erros e manter financeiro, estoque e fiscal trabalhando de forma integrada.
A Method está acompanhando essas mudanças e preparando seus sistemas para apoiar seus clientes nesse novo cenário fiscal.
Quer entender como essas atualizações impactam a rotina da sua empresa?
Fale com a Method e prepare sua operação para a Reforma Tributária.
Observação importante
As regras fiscais podem variar conforme a operação, a unidade federada, o regime tributário e a orientação contábil da empresa.
Por isso, sempre valide os procedimentos fiscais com a contabilidade responsável.
Gostou deste conteúdo?
Compartilhe com sua rede ou agende uma demonstração conosco.