Reforma Tributária e ERP: por que as novas regras tornam a gestão integrada ainda mais importante
 Method Sistemas
A Reforma Tributária do consumo deixou de ser um tema “para o futuro” e passou a impactar diretamente a rotina das empresas. Com a criação da CBS, do IBS e do Imposto Seletivo, o Brasil iniciou uma transição para um novo modelo de tributação indireta, com mudanças relevantes na forma de apurar, destacar e controlar tributos nas operações empresariais.
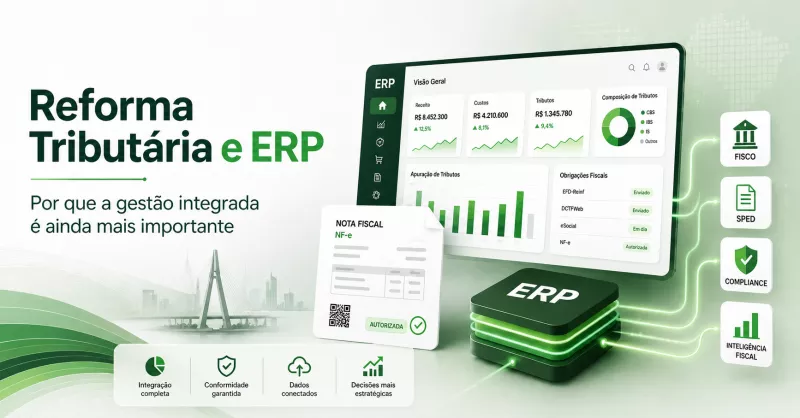
Na prática, isso significa que as empresas precisarão adaptar não apenas o entendimento fiscal, mas também seus processos, cadastros, emissão de documentos fiscais e rotinas internas. E é exatamente nesse ponto que o ERP deixa de ser apenas uma ferramenta de gestão para se tornar uma peça estratégica de conformidade, produtividade e segurança operacional.
Hoje, falar de novas regras dos impostos sem falar de tecnologia já não faz sentido. Afinal, quanto maior a exigência fiscal, maior a necessidade de um sistema capaz de integrar áreas, automatizar processos e reduzir riscos.
O que muda com a Reforma Tributária
A Reforma Tributária substitui gradualmente tributos do modelo atual por um sistema baseado em IVA. Os novos tributos previstos são:!
- CBS: Contribuição sobre Bens e Serviços, de competência federal;
- IBS: Imposto sobre Bens e Serviços, de competência estadual e municipal;
- IS: Imposto Seletivo, também federal.
Ao longo da transição, esse novo modelo avança para substituir tributos como PIS/Pasep, Cofins, ICMS e ISSQN.
Além disso, a regulamentação geral do novo sistema foi instituída pela Lei Complementar nº 214, de 16 de janeiro de 2025, que trata do IBS, da CBS e do Imposto Seletivo.
Mais do que uma troca de nomes, a reforma traz uma mudança estrutural. A tributação passa a exigir uma lógica mais integrada, com maior padronização, destaque informativo e preparação tecnológica para a nova apuração.
2026: o ano em que a adaptação começa de verdade
A partir de 2026, os contribuintes obrigados passam a lidar com novas exigências acessórias. Documentos fiscais eletrônicos como NF-e, NFC-e, CT-e e NFS-e devem ser emitidos com destaque da CBS e do IBS, conforme regras e leiautes definidos nas notas técnicas aplicáveis.
Esse ponto é essencial: mesmo quando a empresa ainda está em fase de adaptação, o sistema emissor precisa estar pronto para refletir corretamente essas novas informações no documento fiscal.
Ou seja, não basta apenas entender a regra. É preciso que o software esteja preparado para executá-la.
O ano de 2026 é tratado como um período de teste para CBS e IBS. Nesse período, o contribuinte que cumprir as regras de emissão e as obrigações acessórias vigentes fica dispensado do recolhimento desses tributos.
O destaque dos novos tributos nas notas fiscais tem caráter informativo e não compõe o total da operação. Essa fase serve justamente para permitir a adaptação de sistemas, o treinamento das equipes e o ajuste dos processos internos.
Se a regra muda, a operação também precisa mudar
Toda mudança tributária relevante gera um efeito em cadeia dentro da empresa.
Primeiro, o impacto aparece no fiscal. Depois, rapidamente alcança o cadastro de produtos e serviços, a parametrização de impostos, a emissão de notas, a escrituração, a conferência financeira e até a tomada de decisão gerencial.
Por isso, a Reforma Tributária não pode ser tratada apenas como um assunto do contador ou do setor fiscal. Ela exige alinhamento entre diferentes áreas da empresa, como:
- fiscal;
- financeiro;
- faturamento;
- compras;
- estoque;
- TI;
- gestão.
Quando cada área trabalha de forma separada, o risco de inconsistência aumenta. Já quando a empresa utiliza um ERP integrado, a adaptação se torna mais segura, porque as informações fluem de forma centralizada e padronizada.
Onde o ERP entra nesse novo cenário
Com as novas regras, o ERP passa a ter um papel ainda mais crítico. É ele quem ajuda a transformar exigências legais em rotina operacional.
Na prática, um bom sistema ERP contribui para que a empresa consiga:
- atualizar regras fiscais com mais agilidade;
- parametrizar corretamente operações e cadastros;
- emitir documentos fiscais com os novos destaques exigidos;
- reduzir erros manuais em lançamentos e conferências;
- integrar dados entre fiscal, financeiro, estoque e faturamento;
- gerar mais rastreabilidade e segurança nas informações.
Isso é especialmente importante porque a Reforma Tributária aumenta a necessidade de consistência entre o que a empresa cadastra, calcula, emite e declara.
Quando esses pontos não conversam entre si, crescem os riscos de retrabalho, divergências internas e exposição fiscal.
ERP não é só controle: agora ele também é preparação tributária
Muitas empresas ainda enxergam o ERP apenas como uma ferramenta de gestão de estoque, vendas ou financeiro. Mas, com a Reforma Tributária, ele passa a ser também uma plataforma de preparação tributária contínua.
Isso acontece porque as novas exigências não afetam apenas o fechamento fiscal. Elas impactam o dia a dia da operação, como:
- a emissão de uma nota fiscal;
- o cadastro de um item;
- a classificação de uma operação;
- a conferência de documentos;
- o acompanhamento de obrigações acessórias.
Quando o sistema não acompanha essas mudanças, a empresa passa a depender de controles paralelos, planilhas e ajustes manuais. E é justamente nesse ponto que surgem falhas, atrasos e perda de produtividade.
O impacto é diferente por empresa, mas a necessidade de adaptação é geral
A forma de aplicação da Reforma Tributária pode variar conforme o regime tributário, o tipo de operação e o segmento da empresa. Ainda assim, a necessidade de adaptação já é concreta.
Para empresas do Simples Nacional, não há alteração em 2026, e o destaque de IBS e CBS nos documentos fiscais fica previsto para 2027. Mesmo assim, isso não elimina a necessidade de planejamento, porque a transição continua avançando.
Além disso, o Imposto Seletivo entra em vigor a partir de 2027. Também a partir de 2027, o IPI terá alíquota reduzida a zero para quase todos os produtos, permanecendo apenas em situações específicas, como forma de preservar a competitividade da Zona Franca de Manaus.
Ou seja: a empresa que começa a se organizar agora tende a enfrentar a transição com menos risco e mais previsibilidade.
Por que empresas com gestão integrada terão mais vantagemEm períodos de mudança legal, quem sofre menos não é necessariamente quem paga menos tributo. É quem está mais organizado.
Empresas com ERP integrado têm vantagem porque conseguem:
- responder mais rápido às mudanças normativas;
- atualizar regras sem depender de controles espalhados;
- manter informações unificadas entre setores;
- auditar processos com mais clareza;
- reduzir impactos operacionais durante a transição.
Em outras palavras, a Reforma Tributária aumenta a importância de uma gestão conectada. E isso reforça o valor estratégico de sistemas que unificam operação, fiscal, financeiro e faturamento em um único ambiente.
Conclusão
A nova fase tributária do Brasil já começou, e a principal mensagem para as empresas é clara: não basta entender a Reforma Tributária. É preciso estar operacionalmente preparado para ela.
As novas exigências de destaque de CBS e IBS em 2026, o caráter de transição do primeiro ano e a evolução do novo modelo a partir de 2027 mostram que a adaptação depende diretamente de processos bem estruturados e sistemas atualizados.
Nesse contexto, o ERP assume um papel central. Ele conecta áreas, reduz falhas, organiza cadastros, apoia a emissão fiscal e ajuda a empresa a atravessar a transição com mais segurança, produtividade e controle.
Para empresas que querem crescer com conformidade e eficiência, tecnologia e gestão tributária agora caminham juntas.
Gostou deste conteúdo?
Compartilhe com sua rede ou agende uma demonstração conosco.